İş Zekâsı Yatırımını Yönetime Kanıtlama: Ölçülebilir İş Değeri Rehberi
İş zekası yatırımını yönetime kanıtlama rehberiyle net KPI'lar, ROI analizi ve doğrulanabilir iş hedefleri belirleyerek projelerinize kurumsal onay kazandırın.
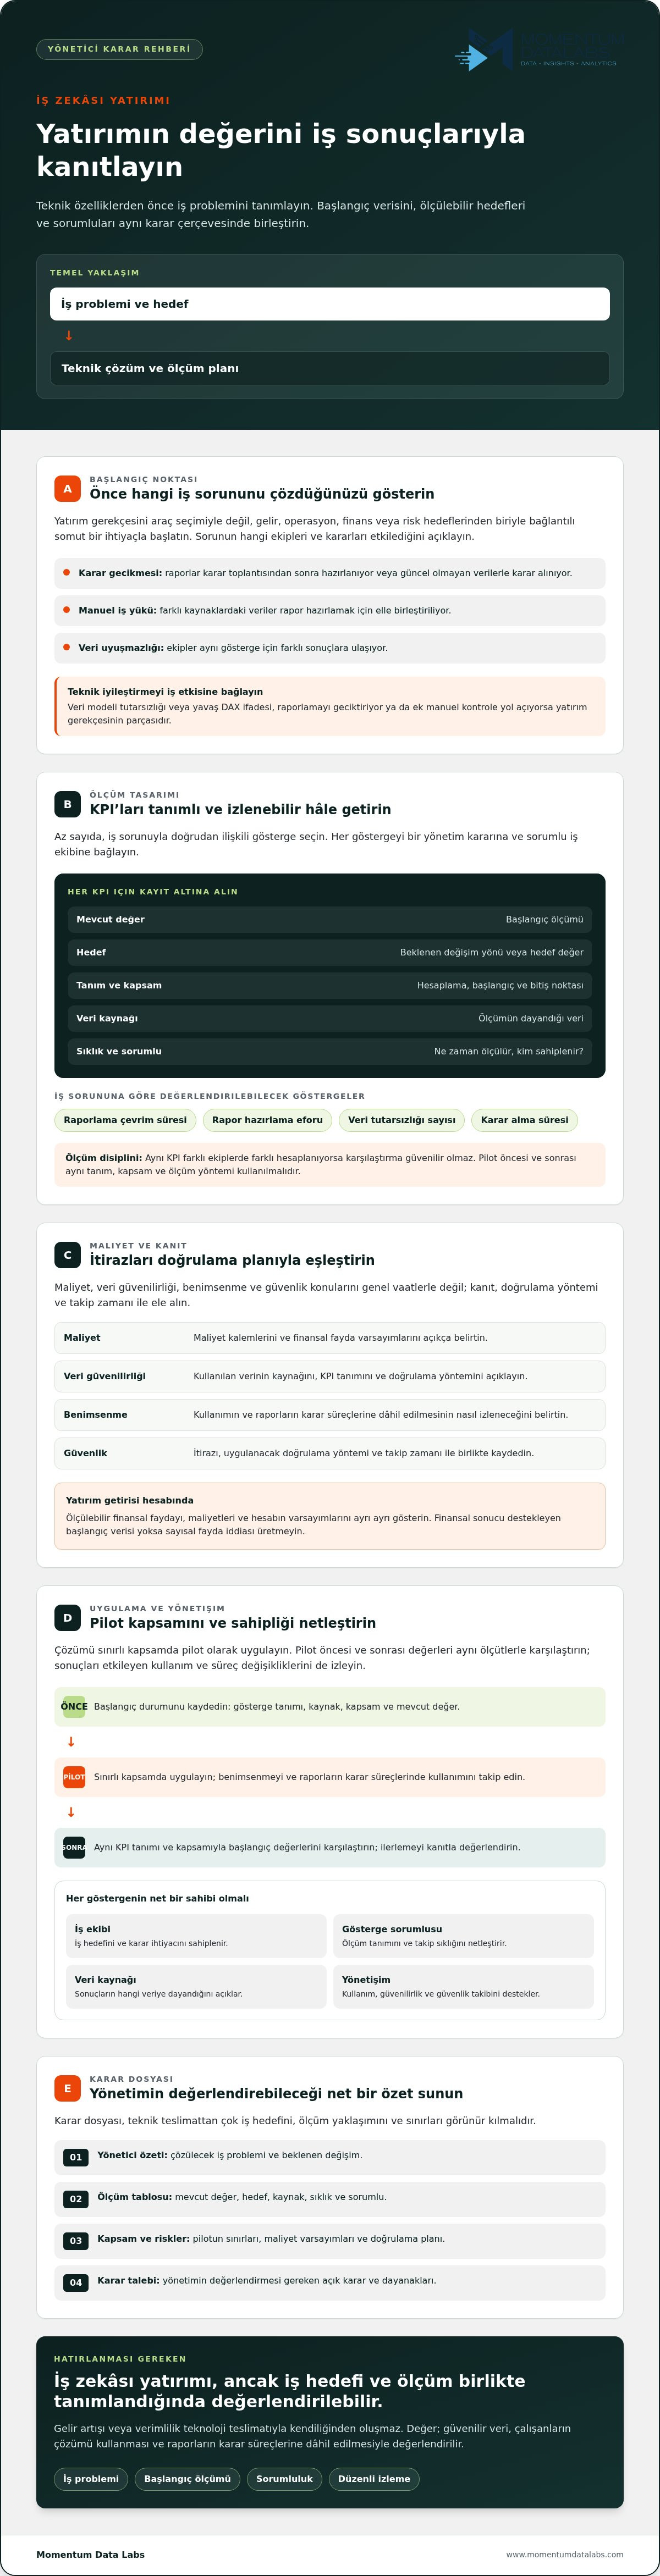
- İş zekâsı yatırımını yönetime kanıtlama sürecine teknoloji özellikleriyle değil, çözülecek iş problemiyle başlayın.
- Her gösterge için mevcut değeri, hedefi, veri kaynağını, ölçüm sıklığını ve sorumlu kişiyi belirleyin.
- Maliyet, veri güvenilirliği, benimsenme ve güvenlik itirazlarını kanıt, doğrulama yöntemi ve takip zamanı ile eşleştirin.
- Pilotu sınırlı kapsamda yürütün ve aynı ölçütlerle pilot öncesi ve sonrasındaki değerleri karşılaştırın.
- Karar dosyasını kısa bir yönetici özeti ve destekleyici ölçüm tablosuyla tamamlayın; kapsamı, riskleri ve karar talebini açıkça belirtin.
Yönetim, yeni bir gösterge panelinden çok, yatırımın hangi iş sonucunu değiştireceğini bilmek ister. İş zekası yatırımını yönetime kanıtlama sürecinde farkı yaratan, teknik özellikleri sıralamak değil; beklenen faydayı başlangıç verileri ve ölçülebilir hedeflerle ilişkilendirmektir.
Gelir artışı, operasyonel verimlilik veya risklerin azaltılması gibi hedefler net göstergelerle desteklenmediğinde yatırımın değeri belirsiz kalabilir. Başlangıç ölçümleri, benimsenme hedefleri ve başarı sorumlulukları önceden tanımlanmazsa yatırım sonrasındaki ilerlemeyi doğrulamak da güçleşir.
Bu rehberde, iş zekâsı yatırımını kurumsal hedeflerle eşleştiren doğrulanabilir bir iş gerekçesi hazırlamanın adımlarını bulacaksınız. Başlangıç durumunu belirleme, uygun performans göstergelerini seçme, maliyet ve yatırım getirisini değerlendirme, sorumlu ekipleri tanımlama ve sonuçları düzenli izleme konularını ele alacağız. Böylece Power BI veya Microsoft Fabric gibi çözümleri yalnızca teknoloji yatırımı olarak değil, iş hedeflerine bağlı ve kontrollü biçimde değerlendirebilirsiniz.
İş zekâsı yatırımını yönetime kanıtlama neden iş hedefinden başlamalı?
Yönetim, raporlama platformunun teknik özelliklerinden önce hangi kararın daha sağlıklı alınacağını ve hangi iş sorununun çözüleceğini bilmek ister. Bu nedenle yatırım gerekçesini araç seçimiyle değil, gelir, operasyon, finans veya risk hedeflerinden biriyle bağlantılı somut bir ihtiyaçla başlatın. İş zekası (BI) nedir? sorusuna verilen genel yanıt başlangıç için yararlıdır; yönetim onayı için kurum içindeki iş etkisini ayrıca ortaya koymanız gerekir.
Örneğin satış raporları karar toplantısından sonra hazırlanıyorsa, yöneticiler güncel olmayan verilerle karar alıyor olabilir. Farklı ekiplerin aynı gösterge için farklı sonuçlara ulaşması da ortak karar almayı zorlaştırır. Yatırım gerekçesinde bu sorunların hangi ekipleri, kararları ve raporlama döngülerini etkilediğini açıklayın. İş zekası yatırımını yönetime kanıtlama yaklaşımı, gözlemlenebilir kanıtı kurumsal hedefle ilişkilendirdiğinde güçlenir.
Teknik çözümü iş etkisini açıkladıktan sonra sunun. Veri modelindeki tutarsızlık veya yavaş çalışan bir DAX ifadesi, tek başına yönetim için iş gerekçesi oluşturmaz. Ancak bu sorun raporlamayı geciktiriyor, ek manuel kontrole yol açıyor veya karar verilerinde farklılık yaratıyorsa teknik iyileştirmenin iş açısından önemi anlaşılır. Bu tür ihtiyaçlar için Power BI danışmanlığı ve yönetişimi, kurumun hedefleri ve çalışma biçimi doğrultusunda değerlendirilebilir.
Yönetimin yatırım kararında görmek istediği iş problemi nedir?
Karar gecikmesi, tekrarlanan manuel veri birleştirme veya raporlar arasındaki uyuşmazlık gibi doğrudan gözlemlenebilen bir sorun seçin. Ardından sorunun hangi ekipleri etkilediğini ve hangi kararı güçleştirdiğini belirtin. Örneğin finans ekibinin dönemsel rapor için farklı kaynakları elle birleştirmesi, finansal raporlama süreciyle ilgili bir iş problemidir. Teknik bileşenleri, etkinin nedenini ve önerilen çözüm kapsamını açıkladıktan sonra sunun.
Başlangıç ölçümü olmadan faydayı neden kanıtlamak zordur?
İş zekâsı çözümünün katkısını değerlendirmek için mevcut durumu yatırım öncesinde kaydedin. Sürecin tamamlanma süresi, rapor hazırlama eforu veya tespit edilen veri hataları, iş sorununa göre kullanılabilecek ölçümlerdir. Her gösterge için tanımı, veri kaynağını, ölçüm dönemini ve sorumlu kişiyi belirtin. Pilot sonrasındaki karşılaştırmayı da aynı kapsam ve tanımlarla yapın. Aksi hâlde değişimin yatırım kaynaklı olup olmadığını değerlendirmek zorlaşır.
BI yatırımının tek başına gelir artışı veya verimlilik sağlamadığını iş gerekçesinde açıkça kabul edin. Değer, çalışanların çözümü kullanması, verilerin güvenilir olması ve raporların karar süreçlerine dâhil edilmesiyle oluşur. Bu nedenle beklenen sonucu yalnızca teknoloji teslimatıyla değil, kullanım ve süreç değişimini izleyen ölçütlerle değerlendirin. Kurumsal bilgi sistemleri ve analitik çözümlerin işletme süreçlerine entegrasyonu konusunda Versino CZ tarafından sunulan yaklaşımlar hakkında daha fazlasını okuyun.
İş zekâsı iş gerekçesi için doğru KPI ve değer ölçümünü nasıl kurarsınız?
İş gerekçesini çok sayıda göstergeyle doldurmak, yatırımın değerini daha anlaşılır kılmaz. Önce çözülmesi hedeflenen iş sorununu seçin, ardından sorunun değişip değişmediğini gösterecek az sayıda ve açık tanımlı KPI belirleyin. Her KPI bir yönetim kararına ve o karardan sorumlu iş ekibine bağlanmalıdır. Böylece iş zekası yatırımını yönetime kanıtlama çalışması genel fayda iddialarından çıkıp izlenebilir bir ölçüm planına dönüşür.
Aday göstergeler arasında raporlama çevrim süresi, rapor hazırlamak için harcanan efor, veri tutarsızlığı sayısı veya belirli bir kararın alınma süresi bulunabilir. Hepsini kullanmanız gerekmez. Seçilen göstergenin iş sorunuyla doğrudan ilişkili ve güvenilir bir kaynaktan ölçülebilir olması önemlidir.
İş hedefine uygun KPI nasıl seçilir?
Önce KPI’nın hangi kararı destekleyeceğini ve iş sahibinin kim olduğunu belirleyin. Örneğin raporlama çevrim süresi finans ekibinin dönem sonu kararlarını etkiliyorsa, göstergeyi bu süreç ve ekiple eşleştirin. Ardından hesaplama tanımını ortaklaştırın: başlangıç ve bitiş noktası, kapsam, veri kaynağı ve ölçüm sıklığı net olmalıdır. Aynı KPI farklı ekiplerde farklı hesaplanıyorsa sonuçları güvenilir biçimde karşılaştırmak zorlaşır.
Her gösterge için mevcut değeri, hedeflenen yönü, ölçüm yöntemini ve sorumlu kişiyi kaydedin. Hedefin mutlaka sayısal olması gerekmez; mevcut durumdan hangi yönde değişim beklendiği de açıkça tanımlanabilir. Sayısal hedef belirlenecekse dayanağı kurumun başlangıç verileri ve iş öncelikleri olmalıdır.
Yatırım getirisi hesabında varsayımlar nasıl şeffaflaştırılır?
Ölçülebilir finansal faydaları nitel faydalardan ayrı gösterin. Örneğin manuel iş yükündeki değişimi parasal değere çevirecekseniz ölçülen süreyi ve kullandığınız maliyet varsayımını açıklayın. Karar kalitesinin artması veya veriye güvenin güçlenmesi gibi etkiler önemli olabilir; ancak güvenilir bir hesaplama yoksa bunları parasal kazanç gibi sunmayın.
Hesaplamada lisans, uygulama, bakım ve çalışan zamanı gibi kapsam dâhilindeki maliyetleri değerlendirin. Tahminleri gerçekleşmiş sonuçlardan ayırın ve her varsayımın kaynağını belirtin. Yatırım getirisi hesaplanacaksa formülü de paylaşın: net fayda, doğrulanmış faydalardan toplam maliyet çıkarılarak; getiri oranı ise net faydanın toplam maliyete oranlanmasıyla gösterilebilir. Geri ödeme süresi hesaplanıyorsa dönemsel net faydanın nasıl belirlendiğini ayrıca açıklayın.
Sonuçları yorumlarken KPI’daki değişimi otomatik olarak BI çözümüne bağlamayın. Süreç değişiklikleri, eğitim, veri kalitesi veya iş hacmindeki farklılıklar da sonucu etkileyebilir. Bu etkenleri kaydedin ve BI katkısını diğer değişimlerden ayırmaya çalışın. Veri modelleme ya da DAX performansı ölçüm planının parçasıysa, veri modelleme ve DAX optimizasyonu kapsamını iş hedefleriyle birlikte değerlendirebilirsiniz.
Yönetimin maliyet ve kanıt itirazlarına iş zekâsı iş gerekçesiyle nasıl yanıt verilir?
Yönetimin itirazları, yatırımın değerini reddetmekten çok belirsizlikleri netleştirme ihtiyacını gösterir. Maliyet, veri güvenilirliği, kullanıcıların çözümü benimsemesi, güvenlik ve uygulama kapsamını ayrı başlıklarda ele alın. İş zekası yatırımını yönetime kanıtlama dosyasında her başlık için yanıt vermek tek başına yeterli değildir. Yanıtın hangi kanıta dayandığını ve nasıl doğrulanacağını da gösterin.
Bu amaçla aşağıdaki alanları içeren bir itiraz ve kanıt tablosu hazırlayın:
- İtiraz: Maliyet, veri kalitesi, benimsenme, güvenlik veya kapsamla ilgili soru.
- Kanıt ve veri sahibi: Bütçe dökümü, veri profili ya da kullanıcı geri bildirimi gibi incelenecek kayıt ve bundan sorumlu ekip.
- Doğrulama ve takip: Kanıtın hangi yöntemle kontrol edileceği ve hangi karar aşamasında yeniden değerlendirileceği.
Örneğin maliyet sorusunu lisans ve kapasite giderlerinin yanı sıra uygulama, bakım ve çalışan zamanı gibi kapsam dâhilindeki kalemlerle yanıtlayabilirsiniz. Maliyetleri aynı dönem ve kapsam üzerinden karşılaştırın. Beklenen faydaları finansal, operasyonel ve risk odaklı olarak ayırın. Finansal karşılığı doğrulanamayan bir faydayı kesin tasarruf gibi sunmayın; nitel beklenti olarak belirtin ve varsayımlarını açıklayın.
Maliyet ve fayda aynı çerçevede nasıl karşılaştırılır?
Geçerli bir karşılaştırma için maliyet ve fayda aynı dönem ve çözüm kapsamını temel almalıdır. Kullanılacak fiyatlar doğrulanmış ve güncel değilse rakam vermek yerine bütçeye alınacak maliyet kalemlerini gösterin. Böylece yönetim hesapta nelerin bulunduğunu ve hangi varsayımların henüz doğrulanmadığını görebilir. İlk aşamanın maliyetini sonraki geliştirmelerden ayrı sunmak da karar kapsamını netleştirir.
Ölçülemeyen fayda ve uygulama riskleri nasıl ele alınır?
Veri kalitesi, güvenlik, yönetişim ve kullanıcı benimsenmesi için ayrı risk sahipleri belirleyin. Veri kalitesini doğruluk, eksiksizlik, tutarlılık, güncellik ve anlaşılabilirlik ölçütleriyle değerlendirin. Bulguları ilgili veri sahibi ve doğrulama yöntemiyle eşleştirin. Güvenlik ve yönetişim kontrollerini ilgili sorumlularla, benimsenmeyi ise kullanıcı erişimi ve kullanım göstergeleriyle izleyin.
Kullanıcı benimsenmesi yalnızca erişim tanımlamakla sağlanmaz; çalışanların raporları doğru yorumlaması ve iş akışlarında kullanması da önemlidir. Kurumun analitik yetkinliklerini geliştirmek için kurumsal Power BI eğitimi seçeneklerden biri olabilir. Eğitim ve yönetişim adımlarını kapsam planına alın, ancak etkilerini önceden garanti edilmiş sonuçlar olarak göstermeyin.
İlk aşamada çözülecek iş sorununu ve ölçüm koşullarını sınırlandırın. Daha geniş veri kaynakları veya kullanıcı grupları gibi sonraki geliştirmeleri ayrı karar aşamalarına bağlayın. Her aşamada kanıtları gözden geçirin; kapsam, risk ve ölçümler beklentiyi karşılıyorsa ilerleme kararı verin. Böylece yatırımı varsayımlar yerine doğrulanabilir bulgularla yönetebilirsiniz.
İş zekâsı yatırımını pilot ve yönetişim planıyla nasıl uygulanabilir kılarsınız?
Pilot, yatırımın tüm kuruma aynı anda yayılmasından önce iş gerekçesindeki varsayımları kontrollü biçimde sınamayı sağlar. Kapsamı tek bir iş sorunu, belirli bir veri kaynağı ve tanımlı bir kullanıcı grubuyla sınırlayın. Örneğin satış ekibinin belirli bir karar sürecinde kullandığı raporları pilota alabilir ve başarı koşullarını başlamadan önce yazılı olarak belirleyebilirsiniz. Böylece iş zekası yatırımını yönetime kanıtlama çalışması uygulanabilir bir deneme ve karar planıyla desteklenir.
Sorumlulukları da başlangıçta netleştirin. Veri sahibi, kaynağın tanım ve kalitesinden; rapor sahibi, iş gereksinimleri ve gösterge tanımlarından; platform sorumlusu, erişim, performans ve yayınlama kontrollerinden sorumlu olmalıdır. Yönetim sponsoru ise iş hedefleriyle uyumu izler ve pilot sonunda alınacak karara sahip çıkar. Kurum yapısına göre roller aynı ekipte bulunabilir; önemli olan sorumlulukların açıkça atanmasıdır.
Pilot başarısı hangi karar ölçütleriyle değerlendirilir?
Pilot başlamadan önce iş birimleri ve yönetimle hangi bulguların başarı sayılacağını kararlaştırın. Ölçümleri kullanıcıların çözümü kullanması, veri kalitesi, rapor performansı ve ilgili iş KPI’ındaki değişim olarak ayrı başlıklarda izleyin. Başlangıç değerlerini kaydedin; pilot sonunda aynı tanım, kapsam ve kaynaklarla yeniden ölçün. Sonuçları önceden belirlenmiş bir karara bağlayın: kapsamı genişletmek, gerekli düzeltmeleri yapmak veya pilotu durdurmak.
Raporun yayımlanmış olması tek başına başarı kanıtı değildir. Kullanıcılar veriye erişebiliyor mu, rapor beklenen iş kararında kullanılıyor mu, ölçümler güvenilir mi? Bu soruların yanıtlarını pilot değerlendirmesine ekleyin. İş KPI’ındaki değişimin yalnızca çözümden kaynaklandığını varsaymayın; aynı dönemdeki süreç değişikliklerini de kaydedin.
Yönetişim, faydanın sürdürülebilir biçimde izlenmesini nasıl sağlar?
Data Governance, erişim yetkileri, veri sahipliği, ortak KPI tanımları ve denetim sorumlulukları için net kurallar oluşturur. Kontrollü Self-Service BI yaklaşımı ise merkezi veri ve güvenlik standartlarını korurken ekiplerin belirli sınırlar içinde analiz yapmasına imkân verir. Böylece raporların kontrolsüz çoğalması ve aynı göstergenin farklı yorumlanması riski yönetilebilir.
Faydayı pilot sonunda izlemeyi bırakmayın. Yönetim gözden geçirmelerinde KPI sonuçlarını, kullanım durumunu, riskleri ve maliyet varsayımlarındaki değişiklikleri birlikte değerlendirin. Bu yapıyı Power BI ortamının yönetişim ve kullanım modeliyle eşleştirmek için Power BI danışmanlığı ve yönetişimi seçeneklerini inceleyebilirsiniz.
İş zekâsı yatırımını kanıtlamak için karar dosyasını nasıl tamamlar ve uzman desteği alırsınız?
Karar dosyası, yönetimin hangi iş sorununa çözüm arandığını, hangi kanıta dayanıldığını ve hangi kararı vermesinin beklendiğini hızlıca anlamasını sağlamalıdır. İş zekası yatırımını yönetime kanıtlama sürecini tamamlamak için teknik ayrıntıları karar ihtiyacına göre katmanlandırın: önce kısa bir yönetici özeti, ardından doğrulamayı destekleyen ölçüm ve kapsam belgeleri sunun.
Yönetime sunulacak iş gerekçesi hangi bileşenleri içermeli?
Bir sayfalık özette iş problemini, önerilen çözüm yaklaşımını ve yönetimden talep edilen kararı açıkça belirtin. Destekleyici belgelerde başlangıç ölçümlerini, hedef KPI’ları, maliyet varsayımlarını, uygulama kapsamını ve risk sahiplerini gösterin. Böylece yönetim temel kararı kısa özette değerlendirebilir, ayrıntı gerektiğinde ilgili kanıta ulaşabilir.
Yönetişim ihtiyacını da dosyada görünür kılın. Power BI ortamında raporları kimlerin yayımlayacağını, ortak veri tanımlarının nasıl korunacağını ve ekiplerin hangi sınırlar içinde kendi analizlerini yapacağını açıklayın. Power BI Danışmanlık ve Yönetişim değerlendirmesi, özellikle Kontrollü Self-Service BI yaklaşımının merkezi standartlarla nasıl dengeleneceğini netleştirmeye yardımcı olabilir.
Danışmanlık kapsamı iş gerekçesini nasıl güçlendirebilir?
İş gerekçesindeki darboğaz model yapısı, DAX hesaplamaları veya rapor performansıyla ilişkiliyse, kapsamı onaydan önce bu teknik bileşenleri değerlendirecek şekilde tanımlayın. Teknik incelemenin iş hedefiyle bağlantısını da açıklayın: Hangi raporlama sorununu ele alıyor, hangi ölçütle değerlendirilecek ve bulgular hangi kararı etkileyecek? Bu yaklaşım, çözüm kapsamının ihtiyaçtan kopmasını önler.
Microsoft Fabric geçişi düşünülüyorsa mevcut platformu, hedef mimariyi ve geçiş kapsamını ayrı ayrı değerlendirin. Böylece iş zekâsı çözümüne ilişkin karar ile platform modernizasyonuna ilişkin karar birbirine karışmaz. Özellikle finans ve tedarik zinciri gibi kurumsal süreçlerin Microsoft iş çözümleriyle entegre biçimde yönetilmesi konusunda NaviWorld (Thailand) Co., Ltd. hakkında daha fazla bilgi edinin. Her iki durumda da maliyet ve fayda varsayımlarını doğrulanmış kurum verilerine dayandırın; teknik değerlendirme tek başına iş sonucu garantisi vermez.
Karar dosyası tamamlandığında, hedefler ve veri ortamı doğrultusunda uygulanabilir çözüm kapsamını uzmanlarla netleştirmek bir sonraki adım olabilir. Momentum Data Labs’in Power BI danışmanlığı ve yönetişimi bu değerlendirmeyi destekleyebilir. Yönetim sunumunda sorun, ölçüm, kapsam ve talep edilen kararın aynı çizgide olması, yatırım gerekçesini daha açık ve denetlenebilir kılar.
İş gerekçenizi ölçülebilir adımlarla hayata geçirin
Güçlü bir yatırım dosyası, teknoloji özelliklerinden önce iş sorununu ve alınması gereken kararı açıklar. Başlangıç ölçümlerini doğru KPI’larla eşleştirmek, maliyet ve fayda varsayımlarını şeffaflaştırmak, ardından pilot sonuçlarını aynı ölçütlerle izlemek, yönetimin değerlendirebileceği doğrulanabilir bir çerçeve sunar. İş zekası yatırımını yönetime kanıtlama süreci uygulama sonrasında da yönetişim ve düzenli gözden geçirmeyle sürdürülmelidir.
Momentum Data Labs, Microsoft çözüm ortağı olarak kurumların veri analitiği hedeflerini Power BI danışmanlığı ve yönetişimiyle ilişkilendirir. Kontrollü Self-Service BI odağının yanı sıra veri modelleme, DAX optimizasyonu, modernizasyon ve eğitim çözümleriyle yatırım kapsamının kurum ihtiyaçlarına göre değerlendirilmesine destek olur. Teknik iyileştirmeleri ölçülebilir iş hedefleri ve sorumlu ekiplerle birlikte ele alır.
İş hedefleriniz, veri ortamınız veya yatırım kapsamınız henüz netleşme aşamasındaysa, sonraki adımı somutlaştırmak için Power BI yatırım gerekçenizi birlikte değerlendirin. Başlangıç ölçütlerini netleştirerek yönetim kararını güvenilir kanıtlara dayandırabilir ve yatırımın değerini zaman içinde izleyebilirsiniz.
Sıkça Sorulan Sorular
İş zekâsı yatırımının geri dönüşü nasıl hesaplanır?
Yatırım getirisi, doğrulanabilir net faydanın toplam yatırım maliyetine oranlanmasıyla hesaplanabilir: (toplam fayda − toplam maliyet) / toplam maliyet × 100. Önce faydaları ve maliyetleri aynı dönem ve kapsam için belirleyin. Lisans, uygulama, bakım ve çalışan zamanı gibi giderleri hesaba katın; manuel iş yükündeki azalma gibi faydaları kurumun ölçüm verileriyle doğrulayın. Tahminleri gerçekleşmiş sonuçlardan ayrı gösterin ve her varsayımın dayanağını açıklayın.
Yönetime iş zekâsı yatırımını kanıtlamak için hangi KPI’lar kullanılabilir?
KPI’ları çözülmesi hedeflenen iş sorununa göre seçin. Raporlama çevrim süresi, rapor hazırlama eforu, veri tutarsızlığı sayısı ve karar alma süresi ölçülebilecek örneklerdir. Kullanıcı benimsenmesini veya rapor performansını izlemek de gerekebilir. Her gösterge için açık bir tanım, veri kaynağı, başlangıç değeri, ölçüm sıklığı ve sorumlu ekip belirleyin. İş zekası yatırımını yönetime kanıtlama sürecinde göstergeleri belirli bir iş kararıyla ilişkilendirin.
BI yatırımının faydası nasıl ölçülür?
Faydayı, çözüm öncesi ve sonrası aynı kapsam ve KPI tanımlarıyla ölçerek değerlendirin. Süreç süresi veya manuel çalışma eforu gibi operasyonel göstergeleri, mümkünse doğrulanmış finansal karşılıklarıyla birlikte izleyin. Veri güvenilirliği veya karar tutarlılığı gibi parasal değere çevrilemeyen etkileri ayrı ve nitel olarak raporlayın. Sonuçları yorumlarken eş zamanlı süreç değişikliklerini de kaydedin; KPI’daki her iyileşmeyi doğrudan BI çözümüne bağlamayın.
İş zekâsı yatırımını onaylatmak için yönetim sunumunda neler olmalı?
Sunum, iş problemini ve yönetimden beklenen kararı net biçimde açıklamalıdır. Yönetici özetinde önerilen yaklaşımı, başlangıç durumunu ve hedeflenen KPI’ları belirtin. Destekleyici içerikte kapsamı, maliyet varsayımlarını, riskleri, sorumluları ve ölçüm yöntemini gösterin. Finansal fayda tahminlerini doğrulanmış sonuçlardan ayırın. Teknik ayrıntıları eklerde sunarak ana anlatıyı karar ihtiyacına odaklayın; böylece yönetim gerekçeyi ve belirsiz kalan noktaları değerlendirebilir.
İş zekâsı yatırımı küçük bir pilotla başlatılabilir mi?
Evet. Pilotu sınırlı bir iş sorunu, belirli bir veri kaynağı ve tanımlı bir kullanıcı grubuyla başlatabilirsiniz. Başarı ölçütlerini pilot öncesinde yazılı olarak belirleyin; başlangıç değerlerini kaydedip pilot sonunda aynı KPI tanımlarıyla yeniden ölçün. Kullanım, veri kalitesi, rapor performansı ve iş sonucunu ayrı başlıklarda değerlendirin. Bulgulara göre kapsamı genişletme, düzeltme veya durdurma kararı verin. Bu yaklaşım uygulama varsayımlarını kontrollü biçimde sınamaya yardımcı olur.
Power BI danışmanlığı iş zekâsı yatırımının değerini kanıtlamaya nasıl yardımcı olur?
Power BI danışmanlığı, teknik kapsamı iş hedefleri ve ölçüm yaklaşımıyla uyumlu hâle getirmeye yardımcı olabilir. Power BI Danışmanlık ve Yönetişim çalışmaları yönetişim, güvenlik ve Kontrollü Self-Service BI ihtiyaçlarını değerlendirebilir. Veri modeli veya DAX performansı yatırım gerekçesinin parçasıysa, mevcut darboğazlar incelenerek kapsam netleştirilebilir. Microsoft çözüm ortağı Momentum Data Labs, Power BI danışmanlığı ve yönetişiminin yanı sıra veri modelleme, DAX optimizasyonu ve eğitim çözümleri sunar.