Güvenilir olmayan verinin işletmeye maliyeti ve ek giderler
Güvenilir olmayan verinin işletmeye maliyeti ve görünmeyen giderlerini keşfedin. Hatalı verilerin bütçe, iş gücü ve karar süreçlerine etkilerini inceleyin.
- Fazla mesai, ek ödemeler, izin, rapor ve devamsızlık kayıtlarındaki tutarsızlıkların işletme giderlerini nasıl etkilediğini ayırt edin.
- Hatalı müşteri verisinin satış ve pazarlama bütçesinde yol açabileceği kayıpları, karar süreçleriyle birlikte değerlendirin.
- Finans, sağlık ve perakendede veri kalitesi sorunlarının farklı maliyet kalemlerine nasıl yansıdığını karşılaştırın.
- Veri hatalarının doğrudan giderlerini ve iş süreçlerinde harcanan ek emeği hesaba katarak maliyet analizini yapılandırın.
- Veri kalitesini artırmaya yönelik çalışmaların yatırım getirisini ölçmek için hangi maliyet ve fayda başlıklarını izlemeniz gerektiğini belirleyin.
Güvenilir olmayan verinin işletmeye maliyeti, ek giderlerin görünmez kalması ve hatalı kararlarla maliyetlerin artması şeklinde ortaya çıkabilir. Personel kayıtlarındaki eksikler veya tutarsızlıklar; fazla mesai ve ek ödemelerin, izin ve rapor takibinin ya da devamsızlık analizlerinin yanlış yapılmasına yol açabilir. Sonuç yalnızca düzeltme için harcanan zaman değildir; iş gücü ve bütçe planlaması da sapabilir.
Fazla mesai ve ek ödemeleri doğru hesaplamak için çalışma kayıtları güncel ve tutarlı olmalıdır. İzin, sağlık raporu ve devamsızlık verileri farklı kaynaklarda uyuşmadığında yöneticiler iş gücü ihtiyacını doğru değerlendirmekte zorlanabilir. Kayıtları düzenli biçimde uzlaştırmak ve hataların hangi süreçlerden kaynaklandığını belirlemek, maliyetin nerede oluştuğunu anlamanın temelidir.
Bu yazıda, güvenilir olmayan verinin işletmeye maliyetinin nasıl ortaya çıktığını ve fazla mesai, ek ödemeler, izin, rapor ve devamsızlık giderleriyle nasıl ilişkilendiğini ele alıyoruz. Ayrıca maliyetleri değerlendirirken hangi veri kalitesi sorunlarına bakılması gerektiğini ve raporların tutarlı kararları nasıl destekleyebileceğini inceliyoruz. Böylece tekil kayıt hatalarını tekrar eden süreç sorunlarından ayırıp iyileştirme alanlarını daha net belirleyebilirsiniz.
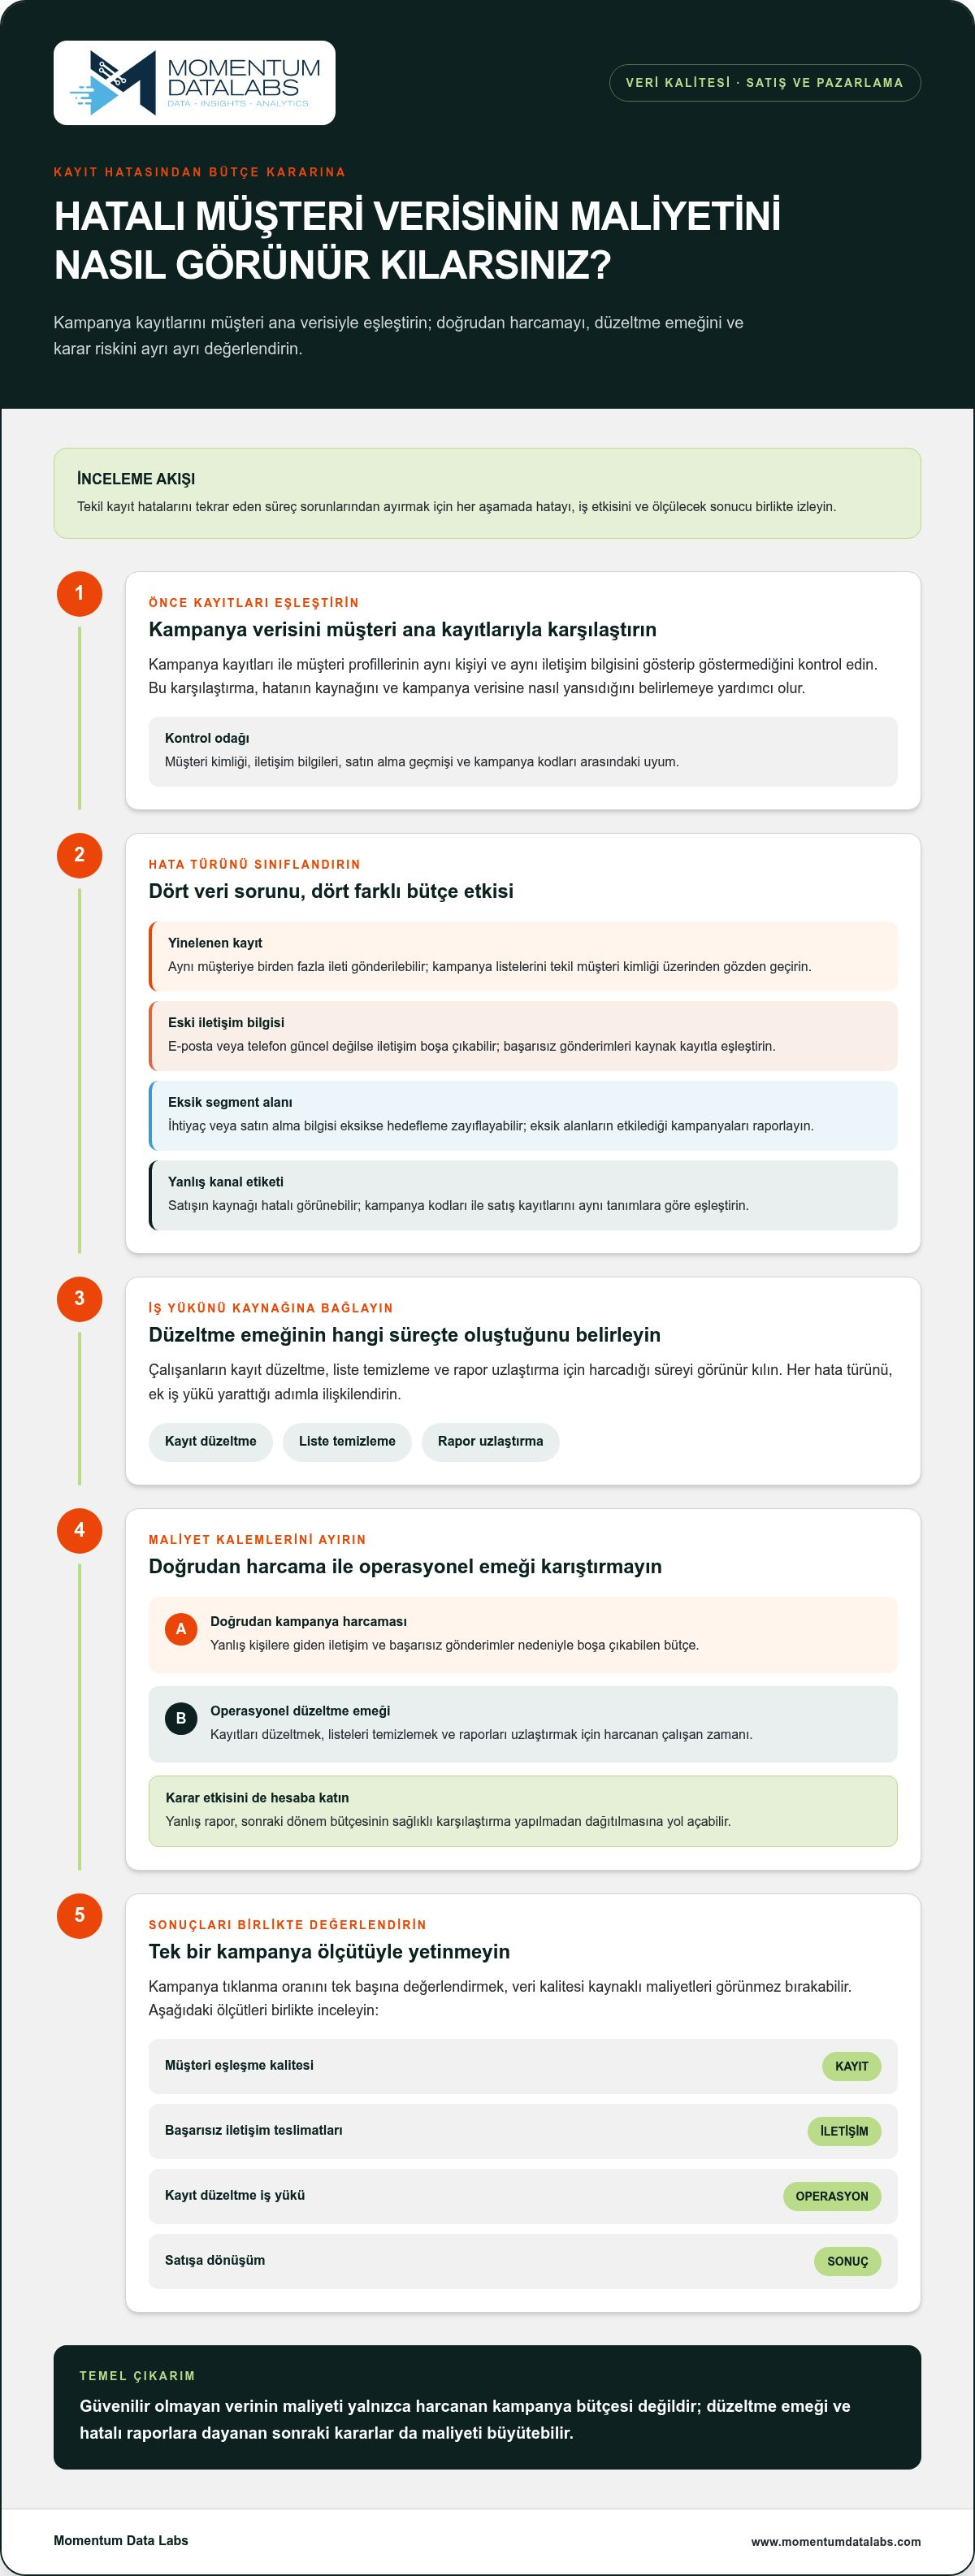
Hatalı müşteri verisi satış ve pazarlama bütçesini nasıl etkiler?
Satış ve pazarlama bütçesinin verimli kullanılması, müşteri kayıtlarının doğruluğuna bağlıdır. Yanlış telefon numarası, eski e-posta adresi veya yinelenen kayıt, aynı kampanyanın yanlış kişilere ulaşmasına neden olabilir. Örneğin, veri tabanında iki kez kayıtlı bir müşteriye iki ayrı ileti gönderilebilir. Bu, iletişim bütçesinin boşa harcanmasına ve müşteri deneyiminin zedelenmesine yol açabilir.
Sorun yalnızca iletişim kanalında yaşanmaz. Eksik satın alma geçmişi, müşterinin uygun olmayan bir segmente alınmasına neden olabilir. Bunun sonucunda teklif ilgisiz kalır veya satış ekibi fırsatı yanlış zamanda değerlendirir. Örneğin, perakendede güncel olmayan ürün tercihleri kampanya hedeflemesini saptırabilir. Böylece bütçe, dönüşüm olasılığı daha düşük bir gruba yönelir.
Hatalı hedefleme, kampanya performansını doğru yorumlamayı da zorlaştırır. Satış kaynağı yanlış etiketlenmişse, hangi kanalın müşteri kazandırdığı belirsizleşir ve pazarlama ekibi bütçeyi sağlıklı bir karşılaştırma yapmadan dağıtabilir. Örneğin, e-posta kampanyasından gelen satışlar başka bir kanala yazılırsa rapor kanal performansını yanlış gösterir. Sonraki dönem planlaması da aynı yanılgıyı sürdürebilir.
Bu etkileri ayırmak için kayıt sorunlarını bütçe kalemleriyle eşleştirin. Önce kampanya verisini müşteri ana kayıtlarıyla karşılaştırın. Ardından yinelenen profilleri ve geçersiz iletişim bilgilerini sınıflandırın. Son olarak, her hata türünün hangi iş adımında ek iş yükü yarattığını belirleyin. Böylece doğrudan medya harcamasını operasyonel düzeltme emeğinden ayrı değerlendirebilirsiniz.
- Yinelenen kayıt: Aynı kişiye tekrarlı iletişim gönderilmesine yol açabilir. Kampanya listelerini tekil müşteri kimliği üzerinden gözden geçirin.
- Eski iletişim bilgisi: E-posta veya telefon kaydı güncel değilse, gönderim boşa çıkabilir. Başarısız iletişim kayıtlarını kaynak veriye bağlayın.
- Eksik segment alanı: Müşterinin ihtiyaç veya satın alma bilgisi yoksa hedefleme zayıflar. Eksik alanların hangi kampanyaları etkilediğini raporlayın.
- Yanlış kanal etiketi: Satış kaynağının hatalı görünmesine neden olabilir. Kampanya kodlarıyla satış kayıtlarını aynı tanımlara göre eşleştirin.
Bu incelemede emek maliyetini de göz ardı etmeyin. Çalışanların kayıt düzeltmesi, liste temizlemesi ve rapor uzlaştırması için harcadığı süre görünür olmalıdır. Türkiye'de 2026 yılı için net asgari ücret 28.075,50 TL'dir; bunu Çalışma ve Sosyal Güvenlik Bakanlığı açıklamaktadır. Bu tutar, her çalışanın gerçek işveren maliyeti değildir. Ancak tekrarlanan veri düzeltmelerinin iş gücü planlamasında neden ölçülmesi gerektiğini gösterir.
Sonuçları değerlendirirken yalnızca tek bir kampanyanın tıklanma oranına dayanmayın. Müşteri eşleşme kalitesini, başarısız teslimatları, kayıt düzeltme yükünü ve satışa dönüşümü birlikte inceleyin. Güvenilir olmayan verinin işletmeye maliyeti, harcanan reklam bütçesiyle sınırlı değildir; yanlış raporlara dayanarak verilen sonraki kararlar da maliyeti büyütebilir. Düzenli veri kontrolleri, hangi hata türünün hangi bütçe kararını etkilediğini görünür kılar.
Güvenilir olmayan veri yanlış karar, gelir kaybı ve müşteri kaybına nasıl neden olur?
Yönetim kararları raporlardaki ölçümlere dayanır. Bir Power BI raporunda satışlar yanlış döneme yazılmışsa ürün talebi olduğundan yüksek görünebilir. Yönetici bu bilgiyi stok planına yansıttığında, yavaş satan ürünlere gereğinden fazla kaynak ayırabilir. Dolayısıyla yanlış sınıflandırma yalnızca raporu değil, satın alma ve satış kararlarını da etkiler.
Hatalı verinin etkisi kaynak sistemden rapora kadar taşınabilir. Örneğin, satış noktası işlem tarihini yanlış aktarıyorsa günlük performans raporu gerçek eğilimi göstermez. Veri modeli bu alanı başka bir tarih tablosuyla ilişkilendiriyorsa hata diğer raporlara da yansıyabilir. Sonuçta ekipler aynı işletme için farklı satış toplamları görebilir ve bu uyumsuzluk karar toplantılarında ek uzlaştırma işi doğurur.
Gelir kaybı, yanlış tahmin operasyonel bir karara dönüştüğünde ortaya çıkabilir. Örneğin, talep verisi eksik olduğu için popüler bir ürünün talebi düşük tahmin edilir. Satın alma ekibi siparişi azaltır ve ürün ihtiyaç anında bulunmaz. Müşteri aradığı ürünü alamaz, başka bir seçeneğe yönelir. İlk inceleme adımı, tahmin girdilerini gerçekleşen satış ve stok kayıtlarıyla karşılaştırmaktır.
Müşteri kaybı tek bir olumsuz etkileşimden değil, tekrarlanan uyumsuzluklardan kaynaklanabilir. CRM kaydında eski ürün tercihleri bulunan bir müşteriye ilgisiz teklifler gönderilebilir. Destek ekibi önceki başvuruyu göremediğinde müşteri sorununu yeniden anlatmak zorunda kalır. Her iki durumda da sorun, müşteri temas noktalarının aynı ve güncel kayıtları kullanmamasıdır. Farklı sistemlerdeki müşteri kimliklerini eşleştirmek bu kopukluğu ortaya çıkarır.
- Karar riski: Yanlış dönem, kategori veya müşteri eşleşmesi rapor yorumunu saptırabilir.
- Gelir riski: Talep ve stok verisi uyuşmadığında ürün bulunurluğu yanlış planlanabilir.
- Müşteri riski: Güncel olmayan profil ve başvuru geçmişi, iletişimi ilgisiz veya tekrarlı hâle getirebilir.
- Operasyon riski: Ayrışan raporlar, ekiplerin aynı sonucu tekrar tekrar uzlaştırmasını gerektirebilir.
Hatanın kök nedenini bulmak için her ölçümü kaynağına kadar izleyin. Önce rapordaki tutarsız alanı belirleyin. Ardından kaynak sistemdeki kayıtla karşılaştırıp dönüşüm kurallarını inceleyin. Örneğin, iptal edilen siparişlerin satış toplamına katılması geliri yüksek gösterebilir. İptal durumunun veri modelinde nasıl işlendiğini ve tüm raporlarda aynı kuralın uygulanıp uygulanmadığını değerlendirin.
Karar kalitesini artırmak için kayıt sahibini, iş tanımını ve güncelleme sürecini belirginleştirin. Ürün kodu veya müşteri kimliği gibi ortak alanlar için tutarlılık kuralları tanımlayın. Ardından hatalı kayıtların hangi göstergeleri etkilediğini raporlayın. Veri modelleme ve raporlama yönetişimi, ölçümlerin ortak tanımlarla değerlendirilmesine yardımcı olur. Böylece karar vericiler uyuşmazlığın kaynağını daha sistemli inceleyebilir.
Bu tür etkiler ücret ve bordro raporlarında da görülebilir: bir alanın yanlış sınıflandırılması, hesaplanmayan bir kalemin raporda hesaplanmış gibi görünmesine ya da istisnanın yanlış yorumlanmasına yol açabilir. Türkiye'de 2026 yılında asgari ücret üzerinden gelir vergisi ve damga vergisi hesaplanmamıştır. Türkiye’de asgari ücret gelir vergisi istisnası 2022 yılından itibaren uygulanmaktadır. Bu bilgiler raporlarda doğru dönem ve doğru vergi kalemiyle gösterilmelidir; aksi durumda yönetim ücret maliyetini veya bordro sonuçlarını hatalı okuyabilir. Özellikle istisna bilgisini, fiilî hesaplama sonucu ve raporlama dönemiyle karıştırmamak gerekir.
Kontrol sırasında rapordaki ilgili alanın kaynağına dönün; kullanılan tanımları ve dönüşüm kurallarını inceleyin. Aynı kavram farklı tablolarda farklı biçimlerde adlandırılıyorsa, ekipler toplamları karşılaştırırken kapsamı da doğrulamalıdır. Kayıtların hangi döneme ait olduğu ve hangi kalemin raporlandığı açıkça belirtilirse, görünürdeki farkların veri hatasından mı yoksa farklı sınıflandırmalardan mı kaynaklandığı daha kolay anlaşılır. Böylece karar vericiler tutarı tek başına yorumlamak yerine onu oluşturan kayıtları ve kuralları da dikkate alabilir. Tutarlı tanımları sürdürmek, yeniden uzlaştırma ihtiyacını azaltır ve raporların karar amacıyla güvenle kullanılmasını destekler.
Veri kalitesizliğinin finans, sağlık ve perakende sektörlerindeki maliyetleri nasıl karşılaştırılır?
Veri hatası her sektörde aynı gider kalemini doğurmaz. Finans kuruluşunda yanlış müşteri veya işlem bilgisi risk değerlendirmesini ve raporlamayı etkileyebilir. Sağlık kuruluşunda eksik hasta kaydı hizmet akışının koordinasyonunu zorlaştırabilir. Perakendede yanlış stok veya ürün verisi sipariş ve raf planını saptırabilir. Karşılaştırmaya, hatanın hangi kararı ve süreci etkilediğini belirlemekten başlayın.
Finans alanında kayıtların müşteri, hesap ve işlem arasında doğru eşleşmesi gerekir. Örneğin, bir ödemenin yanlış müşteri hesabına bağlanması ek mutabakat incelemesi gerektirebilir. Eksik işlem açıklaması, finans ekibinin kayıtları yeniden sınıflandırmasına yol açabilir; yanlış dönem veya kategori ise gelir raporunu farklı gösterebilir. Bu nedenle düzeltme emeğini, geciken kararları ve rapor uyuşmazlıklarını ayrı başlıklarda değerlendirin. Müşteri risk profili eski verilere dayanıyorsa değerlendirme süreci de hatalı girdilerle ilerler.
Sağlık hizmetlerinde maliyet, hasta bilgilerinin farklı sistemlerde uyuşmamasından doğabilir. Örneğin, iletişim bilgisi güncel olmayan bir hastaya randevu bildirimi ulaşmayabilir. Tetkik sonucu doğru hasta kaydıyla eşleşmezse çalışanların kaydı bulup doğrulaması gerekir; bu da iş akışını geciktirebilir. Karşılaştırmada kayıt tamamlama, tekrar veri girişi ve randevu koordinasyonu için harcanan operasyonel emeği inceleyin. Bu örnekler, veri hatasının klinik karardan bağımsız olarak süreç yükü yaratabileceğini gösterir.
Perakendede ürün kodu, mağaza stoku ve satış hareketleri arasındaki tutarlılık önemlidir. Ürün farklı mağazalarda farklı kodlarla tutulursa stok raporu mevcut miktarı eksik gösterebilir. Yanlış renk veya beden bilgisi, çevrim içi ürün sayfasıyla depo kaydının uyuşmamasına yol açabilir. Böyle bir durumda sipariş ekibi kayıtları eşleştirir, listeyi düzeltir ve sevkiyatı yeniden planlar. Maliyet analizinde, elde bulunmayan ürün nedeniyle kaçırılan satış fırsatını düzeltme işçiliğinden ayrı değerlendirin.
- Finans: İşlem eşleşmesi, mutabakat yükü ve rapor doğruluğunu inceleyin.
- Sağlık: Hasta kaydı bütünlüğü, randevu iletişimi ve tekrar veri girişini değerlendirin.
- Perakende: Ürün kodu, stok doğruluğu ve sipariş düzeltme adımlarını karşılaştırın.
Üç sektör için ortak bir karşılaştırma tablosu oluşturun. Her hata türünü etkilenen kayıt, iş süreci, düzeltme emeği ve karar etkisiyle eşleştirin. Örneğin, finans tarafında işlem mutabakatını, sağlıkta randevu koordinasyonunu, perakendede stok eşleştirmesini izleyebilirsiniz. Aynı tanım ve dönem kullanıldığında sonuçları karşılaştırmak daha anlamlı olur. Böylece hangi sektör veya süreçte veri sorununun daha fazla operasyonel yük yarattığını görebilirsiniz.
Amaç sektörleri tek bir ölçüte göre sıralamak değildir. Finans için işlem güvenilirliği, sağlık için hasta kaydının bütünlüğü, perakende için ürün ve stok uyumu belirleyicidir. Önce kritik kayıtları bu kayıtlarla verilen kararlarla eşleştirin. Ardından, hatanın yeniden işleme, gecikme veya kaçırılan satış fırsatı yaratıp yaratmadığını belgeleyin. Bu sınıflandırma, iyileştirme çalışmalarını en çok etkilenen süreçlere yönlendirir.
Güvenilir olmayan verinin maliyeti nasıl hesaplanır
Önce hesabın sınırlarını belirleyin: hangi veri alanları, sistemler ve iş akışları değerlendirmeye girecek? Örneğin, tedarikçi ana verisindeki eksik banka bilgilerini inceliyorsanız yalnızca ilgili kayıtları ve bunlarla bağlantılı ödeme süreçlerini kapsama alın. Kapsam açık değilse farklı ekipler farklı maliyetleri aynı hesaba ekleyebilir. Bu nedenle inceleme dönemini, kayıt türünü ve maliyet tanımını birlikte belirleyin.
Her hatanın kaynağını ve etkilediği adımları izlenebilir biçimde kaydedin. Veri kökeni bilgisi, sorunun hangi sistemde başladığını ve hangi dönüşümlerden geçtiğini gösterir. Örneğin, bir sistemdeki tedarikçi adı başka bir sistemde kısaltılmışsa kayıt eşleştirme sürecinin hangi aşamada bozulduğunu inceleyin. Böylece aynı sorunun farklı raporlardaki etkilerini ayrı hatalar gibi saymazsınız.
Maliyet atarken hata ile sonuç arasındaki bağı açıkça kurun. Bir iş adımı veri sorunundan bağımsız olarak da yapılacaksa, faaliyetin tüm giderini hataya yüklemeyin; yalnızca hata nedeniyle eklenen işi değerlendirin. Örneğin, rutin onay sürecinin dışında yapılan ek tedarikçi doğrulaması bu kapsama alınabilir. Süreç sahibinin kayıtları ve iş akışına ilişkin açıklamaları bu ayrımı destekler.
- Kapsam: İncelenecek kayıtları, sistemleri ve iş akışlarını tanımlayın.
- İlişki: Hata kaydını etkilediği işlem ve iş adımlarıyla bağlayın.
- Atıf: Olağan faaliyetlerle yalnızca hatanın eklediği işleri ayırın.
- Tekilleştirme: Aynı kök nedenden doğan sonuçları mükerrer saymayın.
Ortak nedenleri gruplandırmak, hesabın tutarlılığını artırır. Örneğin, farklı biçimlerde yazılan aynı tedarikçi adı eşleşme hatalarına yol açabilir. Her eşleşme sorununu bağımsız bir kök neden saymak toplam etkiyi olduğundan yüksek gösterebilir. Önce temel sorunu tanımlayın, ardından bu sorunun yol açtığı işlemleri ve incelemeleri ilişkilendirin. Böylece sonuçlar tekrar eden hata türlerine göre okunabilir.
Belirsiz kalemleri gerçekleşmiş giderlerle aynı sınıfta göstermeyin. Fiilen yapılan ek işlemle olası gelir kaybı farklı niteliktedir. Hesaplama tablosunda kaynak, varsayım ve sorumlu süreç alanlarına yer verin. Örneğin, kayıp fırsat tahmini satış kaydına dayanmıyorsa bunu varsayımsal olarak işaretleyin. Böylece yöneticiler hangi tutarların doğrudan gözleme dayandığını anlayabilir.
Hesaplamayı gözden geçirirken maliyet tanımlarını ekipler arasında eşitleyin. Finans ekibi işlem düzeltmesini, operasyon ekibi ise iş akışı gecikmesini farklı biçimlerde kaydedebilir. Ortak sınıflandırma, aynı olayın iki ekip tarafından ayrı ayrı maliyetlendirilmesini önler. Son olarak örnek kayıtları kaynak sistemden rapora kadar izleyip hesaplama mantığını yeniden uygulayın. Böylece yöntem denetlenebilir kalır ve sonraki ölçümlerde tutarlı karşılaştırma yapılabilir.
Bu nedenle hesaplama aracındaki tutarı işveren açısından oluşan toplam maliyetle kendiliğinden eşdeğer kabul etmeyin. Araç, işveren maliyetine yol, yemek ve benzeri yan hakları dahil etmez. Bu kalemler değerlendirme kapsamındaysa araç çıktısının dışında ele alınmalı ve ayrı kaydedilmelidir. Böylece araçta görünen tutarla daha geniş maliyet kapsamı birbirine karışmaz. Kullanılan yöntemi ve kapsam dışında kalan giderleri aynı kayıtta açıklayın; sonucu okuyanlar hangi bileşenlerin hesaba katıldığını anlayabilsin. Yan hakların maliyetini belirlemek için dayanak yoksa bu tutarı gerçekleşmiş gider gibi göstermeyin. Varsayımları görünür kılmak, farklı hesapları karşılaştırmayı da kolaylaştırır.
Son aşamada hesaplama tablosunu süreç sahipleriyle birlikte gözden geçirin. Her kalem için veri kaynağının, maliyet kapsamının ve atıf gerekçesinin anlaşılır olduğunu kontrol edin. Araca girilen değerlerin hangi iş yükünü temsil ettiğini açıklayın ve aynı süreyi birden fazla hata kaydına bağlamayın. Kapsama dahil edilmeyen giderleri sessizce sıfır kabul etmek yerine neden hesap dışında tuttuklarınızı not edin. Böylece toplamın yalnızca belirli bir yöntem ve sınır içinde yorumlanabileceği açık olur. Sonuçların daha sonra incelenebilmesi için hesaplama yaklaşımını tutarlı biçimde kaydedin, değişen varsayımları ayrı gösterin. Bu kayıt, maliyet tahminini gözden geçirmeyi kolaylaştırırken doğrudan gözlenen giderlerle tahmine dayalı kalemler arasındaki ayrımı da korur.
Veri kalitesini artırmanın maliyeti ve yatırım getirisi nasıl hesaplanır
Yatırım hesabında önce iyileştirmenin sınırlarını belirleyin. Hangi veri kaynaklarının, iş birimlerinin ve karar süreçlerinin kapsama gireceğini açıkça kaydedin. Örneğin, yalnızca tedarikçi ana verisini ele alan bir çalışma ile kurumsal raporlama altyapısını yenileyen çalışma aynı kapsamda değerlendirilemez. Başlangıç ölçümünde mevcut hata türlerini, bunların etkilediği raporları ve kullanılan kontrol adımlarını belgeleyin. Bu kayıt, proje sonrasındaki karşılaştırmanın temelini oluşturur.
Maliyet hesabına uygulama ve süreklilik giderlerini birlikte dahil edin. Veri kaynaklarının incelenmesi, iş kurallarının belirlenmesi, dönüşüm süreçlerinin güncellenmesi ve testler farklı emek gerektirir. Örneğin, yeni bir doğrulama kuralı eklemek teknik çalışmanın yanı sıra iş birimlerinin de bu kuralı benimsemesini gerektirebilir. Eğitim, izleme ve bakım faaliyetlerini de iyileştirmenin devamlılığı için hesaba katın. Böylece yalnızca başlangıç çalışmasının değil, düzenli kalite yönetiminin kaynak ihtiyacı da görünür olur.
Faydayı, başlangıçta kaydedilen göstergelerle ilişkilendirin. Yeniden açılan veri düzeltme kayıtları, raporlama iş akışındaki manuel müdahaleler ve kullanıcıların veri uyuşmazlığı nedeniyle açtığı destek talepleri izlenebilir ölçütlerdir. İyileştirme sonrasında aynı tanımlarla ölçüm yapın. Örneğin, aynı raporun yayımlanması için gereken onay ve uzlaştırma adımlarındaki değişimi değerlendirin. Fayda hesabına yalnızca proje kapsamıyla doğrudan ilişkilendirilebilen sonuçları alın.
- Kapsam: Kaynak sistemleri, raporları ve etkilenen iş birimlerini tanımlayın.
- Yatırım: Tasarım, uygulama, test, eğitim ve sürekli izleme emeğini ayırın.
- Fayda: Manuel müdahale ve tekrar açılan düzeltme kayıtlarındaki değişimi izleyin.
- Karşılaştırma: Proje öncesi ve sonrası dönemlerde aynı ölçütleri kullanın.
Veri Kalitesi Kontrol Listesi, verinin doğruluk, eksiksizlik, tutarlılık, güncellik ve anlaşılabilirlik gibi özelliklerini değerlendiren bir kontrol mekanizmasıdır. Bu ölçütler için raporlarda kullanılacak kabul koşullarını ve sorumlu rolleri tanımlayın. Örneğin, bir alanın hangi iş sürecinde boş kalabileceğini belirlemek kontrol sonucunun anlamını netleştirir. Ölçütler ve sorumluluklar açık olduğunda yatırımın hangi kalite sorununu ele aldığı düzenli olarak izlenebilir.
Yatırım getirisini hesaplamak için iyileştirmeyle ilişkilendirilen faydadan toplam yatırım maliyetini çıkarın, farkı yatırım maliyetine bölün ve yüzde olarak ifade edin. Sonuçları sunarken gerçekleşmiş tasarrufları, verimlilik kazanımlarını ve henüz tahmine dayalı etkileri ayrı gösterin. Böylece yönetim, hangi sonuçların kayıtlara dayandığını ve hangilerinin varsayım içerdiğini ayırt edebilir. Aynı kapsamı korumak, farklı dönemleri anlamlı biçimde karşılaştırmayı sağlar.
Öncelik sırası belirlerken veri hatasının iş kararına etkisini ve iyileştirme kapsamını birlikte değerlendirin. Rapor tanımlarının farklılaşması temel sorun olduğunda, veri modeli ve ölçüm kurallarını ele almak yatırımın odağını netleştirebilir. Bu kapsamda veri modelleme ve DAX optimizasyonu adımlarını, ölçüm ihtiyaçlarıyla ilişkilendirin. Sonraki değerlendirmelerde başlangıç göstergelerini koruyarak ilerlemeyi ve yeni sorunları aynı yöntemle izleyin.
Momentum Data Labs: Fabric Geçiş ve Modernizasyon
Momentum Data Labs, veri kaynakları ve analitik süreçlerin modernizasyonunda Fabric Geçiş ve Modernizasyon Danışmanlığı ile işletmelere destek olur. Farklı sistemlerdeki kayıtlar raporlarda uyuşmuyorsa veya veri akışları karar süreçlerini zorlaştırıyorsa altyapıyı ve mevcut veri modelini birlikte değerlendirmek, doğru bir sonraki adımdır.
Veri modelinin tutarlılığı ve rapor performansı öncelikliyse Power BI Veri Modelleme ve DAX Optimizasyonu hizmetiyle mevcut modelleri ve hesaplamaları iyileştirin. Veri ambarı veya lakehouse yapısını yeniden ele alan işletmeler için Veri Ambarı ve Lakehouse Danışmanlığı, analitik altyapıyı iş ihtiyaçlarıyla uyumlu kurmaya odaklanır. Ekiplerin süreçleri doğru uygulaması gerektiğinde kurumsal eğitim de bu çalışmaları tamamlar.
Önceliğinizi belirlemek için hangi veri kaynağının, raporun ve iş kararının etkilendiğini netleştirin. Ardından uygun modernizasyon veya modelleme kapsamını değerlendirin. Çalışma alanınızı görüşmek için Momentum Data Labs ile iletişime geçin.
Veri kalitesini sürdürülebilir bir iş önceliğine dönüştürün
Veri kalitesini kalıcı biçimde iyileştirmek, tek seferlik temizlik çalışmasından fazlasını gerektirir. Süreç sahiplerinin ortak veri tanımları üzerinde uzlaşması, kontrollerin günlük iş akışlarına yerleşmesini sağlar. Böylece yeni kayıtlar da mevcut verilerle aynı kurallara göre değerlendirilebilir. Güvenilir olmayan verinin işletmeye maliyeti sorunlar tekrarlandıkça büyüyebileceğinden, kalıcı bir yönetişim yaklaşımı önem taşır.
İlk olarak kararları en çok etkileyen veri alanlarını ve raporları belirleyin. Power BI Danışmanlık ve Yönetişim hizmeti, raporlama standartlarının ve kontrollü self-servis analitiğin yapılandırılmasına yardımcı olur. Veri altyapısının yenilenmesi gerektiğinde Microsoft Fabric Geçiş ve Modernizasyon Danışmanlığı; model veya hesaplama sorunlarında Power BI Veri Modelleme ve DAX Optimizasyonu uygun çalışma alanları sunar. Çalışmanın kapsamı işletmenin mevcut mimarisine ve önceliklerine göre şekillenir.
Veri kalitesi hedeflerinizi, analitik altyapınızı ve iyileştirme önceliklerinizi birlikte değerlendirmek için Momentum Data Labs ile iletişime geçin. İyi tanımlanmış bir sonraki adım, veriyi daha tutarlı kararların dayanağı hâline getirebilir.
Sıkça Sorulan Sorular
Güvenilir olmayan verinin işletmelere yıllık maliyeti ne kadar?
Türkiye’de bütün işletmelere uygulanabilecek tek bir yıllık tutar yoktur. Etki, veri hacminin yanı sıra hatanın ne kadar süre fark edilmeden kaldığına ve kaç iş kararını etkilediğine bağlıdır. Örneğin, dönemsel talep tahmininde kullanılan eski ürün sınıfları sonraki planlama dönemlerine de taşınabilir. Bu nedenle kısa süreli bir kayıt sorununu, raporlara sürekli yansıyan sistematik bir hatayla aynı ölçekte değerlendirmemek gerekir.
Kötü veri kalitesi işletmelerde hangi doğrudan ve dolaylı maliyetlere yol açar?
Doğrudan giderlerin yanı sıra karar kalitesindeki bozulma da işletme üzerinde baskı yaratabilir. Örneğin, ürün kategorileri farklı ekiplerce farklı tanımlanırsa yönetim ürün gruplarının performansını yanlış yorumlayabilir. Kaynakların hatalı önceliklendirilmesi de beklenen faydayı azaltabilir. Bu tür etkileri değerlendirirken kayıt sorununun hangi iş kararını değiştirdiğini ve kararın sonraki süreçlerde nasıl kullanıldığını inceleyin.
Yanlış veya eksik verinin operasyonel verimlilik ve çalışan zamanı üzerindeki maliyeti nedir?
Çalışan zamanı kaybı, kaydı düzelten kişinin emeğiyle sınırlı kalmayabilir. Veri sorusu başka bir ekibin onayını bekletiyor veya görevleri sıraya sokuyorsa iş akışının tamamı yavaşlayabilir. Örneğin, satış ekibi müşteri segmenti netleşmeden teklif hazırlayamıyorsa uzman çalışanların asıl görevlerine geçmesi gecikir. Bu beklemeleri ekipler arası iş akışında ayrıca değerlendirin.